O que os Pareceres do TCE/SP revelam e rejeitam sobre a gestão dos recursos extraordinários e o desequilíbrio fiscal de São Sebastião na gestão passada
Há uma diferença entre administrar a escassez e saber governar durante a abundância. A primeira impõe limites visíveis: faltam recursos, multiplicam-se as prioridades e cada decisão exige renúncias. A segunda pode produzir uma ilusão mais perigosa: a de que o dinheiro disponível resolveu problemas que, na verdade, apenas deixaram de parecer urgentes.
São Sebastião experimentou uma circunstância incomum.
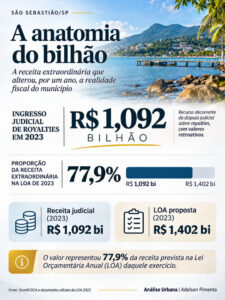
Em 2023, recebeu de uma só vez receitas de royalties do petróleo acumuladas durante anos de disputa judicial com Ilhabela. O ingresso, próximo de R$ 1,1 bilhão, equivalia a aproximadamente 78% de todo o orçamento inicialmente proposto para aquele exercício, de R$ 1,402 bilhão. Não era uma arrecadação ordinária produzida pela atividade econômica daquele ano. Era uma concentração excepcional de recursos de períodos anteriores.
Essa distinção é decisiva.
Uma Prefeitura que recebe uma receita extraordinária não se torna, por isso, permanentemente mais rica. Ganha uma oportunidade financeira que dificilmente se repetirá nas mesmas condições. A qualidade da administração passa a depender, sobretudo, da capacidade de distinguir o que pode ser realizado uma única vez daquilo que exigirá financiamento todos os anos.
É sob essa perspectiva que os pareceres do Tribunal de Contas do Estado de São Paulo sobre os exercícios de 2022, 2023 e 2024 merecem ser examinados. Mais do que uma sucessão de avaliações desfavoráveis, os documentos permitem investigar o que aconteceu entre a disponibilidade excepcional de recursos e o desequilíbrio que marcou o encerramento do mandato do ex-prefeito Felipe Augusto.
A primeira pista está na própria trajetória financeira.
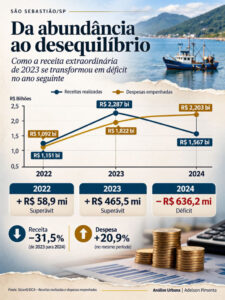
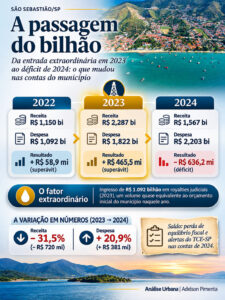
Na série das Declarações de Contas Anuais do Tesouro Nacional, a receita realizada de São Sebastião passou de aproximadamente R$ 1,15 bilhão, em 2022, para R$ 2,29 bilhões, em 2023. Um crescimento próximo de 99% em apenas um exercício. No ano seguinte, recuou para cerca de R$ 1,57 bilhão, queda de 31,5%.
O movimento das despesas, entretanto, seguiu outra direção. Os empenhos passaram de aproximadamente R$ 1,82 bilhão, em 2023, para R$ 2,20 bilhões, em 2024 – crescimento de quase 21% justamente quando a arrecadação encolhia.
O resultado dessa combinação foi uma deterioração orçamentária superior a R$ 1,1 bilhão entre os dois exercícios, segundo a mesma metodologia: de um superávit de aproximadamente R$ 465,5 milhões para um déficit de R$ 636,2 milhões.
Esses números não demonstram, isoladamente, desperdício ou desvio de recursos. Parte das despesas pode corresponder a investimentos, reconstrução, obras e compromissos legitimamente assumidos. Tampouco o déficit orçamentário equivale, por definição, à falta de dinheiro em caixa. Mas a divergência entre as trajetórias de receita e despesa revela uma questão fundamental: a expansão dos compromissos não foi acompanhada por uma adaptação proporcional à perda da receita excepcional.
É aí que a ressaca começa a adquirir significado econômico.
A administração sabia que a liberação judicial não representava uma fonte permanente de arrecadação. Os royalties ordinários continuariam sujeitos à produção petrolífera, aos preços internacionais, ao câmbio e às regras de distribuição. Já os valores acumulados judicialmente correspondiam a uma situação singular, cujo desfecho dependia de decisões dos tribunais.
O ingresso extraordinário também não significava liberdade irrestrita de aplicação.
Os royalties possuem limitações legais, e a utilização de receitas não previstas exige procedimentos orçamentários próprios. Mas, respeitadas essas condições, o volume recebido ampliava extraordinariamente a capacidade municipal de financiar investimentos, cumprir obrigações e reorganizar prioridades.
A pergunta relevante, portanto, não é simplesmente onde o bilhão foi gasto. É quanto dessa oportunidade foi convertido em benefícios duradouros e quanto acabou absorvido por uma dinâmica de despesas e compromissos que sobreviveria ao desaparecimento da receita excepcional.
Os apontamentos previdenciários oferecem uma chave para essa investigação.
No exame das contas de 2023, o Ministério Público de Contas identificou a ausência de R$ 44,54 milhões em aportes destinados à amortização do déficit atuarial do regime próprio dos servidores. O problema permaneceu entre os fundamentos desfavoráveis reconhecidos pelo TCE, mesmo depois do julgamento dos pedidos de reexame.
Há uma contradição institucional importante nessa ocorrência. A previdência é precisamente uma das áreas em que a Administração precisa reservar recursos presentes para enfrentar obrigações futuras. O plano de amortização não constitui uma despesa inesperada: decorre de compromissos conhecidos, distribuídos ao longo do tempo.
Quando o descumprimento dessas obrigações coincide com um exercício de arrecadação excepcional, surge uma questão de prioridade. Não basta verificar se havia dinheiro no orçamento. É necessário compreender por que determinadas despesas foram executadas enquanto compromissos previdenciários legalmente previstos permaneceram sem atendimento integral.
A abundância, nesse caso, não elimina o problema. Torna sua persistência mais difícil de explicar.
Outro conjunto de apontamentos permite observar o mesmo fenômeno por um ângulo diferente. Desde exercícios anteriores à tragédia de 2023, o TCE vinha questionando procedimentos de desapropriação, especialmente quanto à fundamentação das escolhas, às avaliações e à demonstração de sua necessidade e finalidade pública.
Não se deve confundir desapropriação onerosa com desapropriação irregular. Um imóvel pode legitimamente custar muito mais do que seu valor venal tributário. O que importa é a existência de critérios técnicos, justificativas consistentes, alternativas examinadas e destinação pública demonstrável.
A questão institucional é saber se o patrimônio adquirido correspondeu a necessidades efetivamente planejadas. Comprar um imóvel transforma dinheiro em ativo; não significa, necessariamente, transformá-lo em serviço ou benefício coletivo. E a aquisição pode ainda gerar custos posteriores de manutenção, adaptação e funcionamento.
A distinção é especialmente relevante quando o dinheiro disponível resulta de uma receita excepcional. Oportunidades de investimento não dispensam critérios de escolha; ao contrário, tornam esses critérios ainda mais importantes.
Há, contudo, um elemento que conecta previdência, patrimônio e orçamento: o controle interno.
O Ministério Público de Contas apontou fragilidades nessa estrutura e registrou que São Sebastião permanecia desde 2018 na classificação global C do Índice de Efetividade da Gestão Municipal. Também identificou inconsistências na informação contábil, entre elas uma diferença de R$ 181,19 milhões entre valores de royalties judicialmente recebidos e aqueles registrados nos balancetes, conforme sua manifestação sobre 2023.
O controle interno não deveria funcionar apenas como instância de conferência documental. Sua função é identificar riscos, acompanhar obrigações, examinar a execução orçamentária e fornecer informações para que a administração corrija rumos antes que os problemas se agravem.
Quando apontamentos semelhantes atravessam diferentes exercícios, a investigação precisa alcançar essa dimensão. Não basta perguntar por que determinada decisão foi tomada. É necessário examinar quais mecanismos deveriam ter advertido sobre suas consequências e por que as correções não foram suficientes.
Isso ajuda a compreender o alcance dos julgamentos de 2026.
Em junho, a Câmara Municipal rejeitou por unanimidade as contas de 2022, acompanhando o parecer desfavorável do TCE. Em outubro, a Primeira Câmara do Tribunal emitiu parecer contrário às contas de 2024. Em 4 de novembro, o Pleno manteve o parecer desfavorável relativo a 2023.
O julgamento dos recursos de 2023 merece uma observação particular. O conselheiro Dimas Ramalho reconheceu a excepcionalidade da calamidade provocada pelas chuvas de fevereiro daquele ano e afastou as alterações orçamentárias dos fundamentos desfavoráveis. A tragédia exigiu respostas extraordinárias, e seria inadequado examinar aquele exercício como se tivesse transcorrido em condições normais.
Mas a consideração dessa circunstância não afastou os problemas previdenciários e outros apontamentos que sustentaram o parecer.
A distinção é importante porque impede duas simplificações opostas: atribuir toda irregularidade à calamidade ou ignorar os efeitos reais que ela produziu sobre a administração.
O encerramento de 2024 acrescentou a dimensão mais preocupante da sequência. O painel de transparência do TCE registra receita consolidada de R$ 1,665 bilhão e despesa empenhada de R$ 2,276 bilhões, diferença negativa de aproximadamente R$ 610,75 milhões. O parecer desfavorável relatado pelo conselheiro Marco Aurélio Bertaiolli também apontou deterioração financeira, além da persistência de problemas previdenciários, questionamentos sobre desapropriações e outras despesas.
A diferença entre esse resultado e os R$ 636,2 milhões apurados na série do Tesouro decorre de bases e critérios contábeis distintos. O essencial é que ambas revelam um desequilíbrio expressivo no último exercício do mandato.
O caso não autoriza afirmar, sem comparação nacional completa, que São Sebastião protagonizou a maior deterioração fiscal entre os municípios brasileiros. Mas sua singularidade já aparece na dimensão relativa do ingresso judicial e na velocidade da reversão orçamentária.
Uma cidade que recebeu, em um único exercício, recursos judiciais equivalentes a quase quatro quintos de seu orçamento inicialmente proposto encerrou o exercício seguinte com despesas muito superiores à arrecadação.
A excepcionalidade da receita não impediu a excepcionalidade do desequilíbrio.
Isso não significa que todo o bilhão tenha sido consumido, nem que todos os investimentos realizados tenham sido inadequados. Para responder a essas questões seria necessário reconstruir integralmente a movimentação financeira por fonte de recursos, os investimentos efetivamente concluídos, os restos a pagar e as obrigações transferidas ao exercício seguinte.
Mas os documentos disponíveis já permitem uma conclusão institucional relevante: a oportunidade financeira extraordinária não foi suficiente para impedir a persistência de fragilidades identificadas pelos órgãos de controle, nem para assegurar uma transição fiscal equilibrada ao fim do mandato.
Mas a trajetória dessas contas ainda não terminou.
A Câmara Municipal já rejeitou, por unanimidade, o exercício de 2022, decisão que também repercutiu na Justiça Eleitoral durante a disputa sobre a candidatura de Felipe Augusto neste ano, 2026.
Quanto a 2023, o Pleno do TCE manteve o parecer desfavorável em 4 de novembro. Concluídas as formalidades processuais, caberá à Câmara realizar o julgamento das contas. O exercício de 2024, por sua vez, ainda depende da verificação de eventuais recursos e do encerramento da tramitação no Tribunal.
Não se trata de simples formalidade.
Pela Constituição, o Parecer prévio do TCE somente deixa de prevalecer por decisão de dois terços dos vereadores. Isso confere ao Legislativo uma responsabilidade que ultrapassa a disputa política: examinar os fundamentos técnicos, considerar o contraditório e justificar publicamente suas decisões. Também não se deve confundir a rejeição das contas com responsabilização judicial automática, pois cada consequência depende de requisitos e procedimentos próprios.
Há, entretanto, uma dimensão que ultrapassa os julgamentos ainda pendentes.
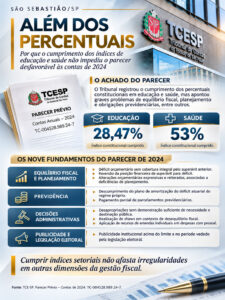
Os apontamentos recorrentes sobre previdência, desapropriações, planejamento e controle interno revelam que a fiscalização das contas públicas não pode se esgotar na identificação de irregularidades. Seu valor institucional também está na capacidade de produzir conhecimento sobre as decisões administrativas, distinguir falhas circunstanciais de problemas persistentes e oferecer parâmetros para que os mesmos riscos não atravessem sucessivos exercícios e governos. Afinal, de pouco serve identificar repetidamente uma deficiência se as conclusões não ajudam a compreender por que ela permaneceu.
A excepcionalidade de São Sebastião não está apenas no volume de recursos judiciais recebidos, mas no contraste entre aquela oportunidade financeira e o desequilíbrio que se seguiu.
Os próximos capítulos pertencem ao devido processo institucional: ao Tribunal de Contas, no que ainda lhe couber examinar, e à Câmara Municipal, responsável pelos julgamentos pendentes. Suas decisões estabelecerão os desfechos formais de cada exercício.
Mas há uma questão que nenhuma dessas decisões, isoladamente, esgota: como uma administração que recebeu recursos extraordinários encerrou seu ciclo deixando um desequilíbrio dessa dimensão? A ressaca do bilhão está justamente nessa distância entre a oportunidade que existiu e o resultado que ficou.
Fonte: PanoramaLitoral