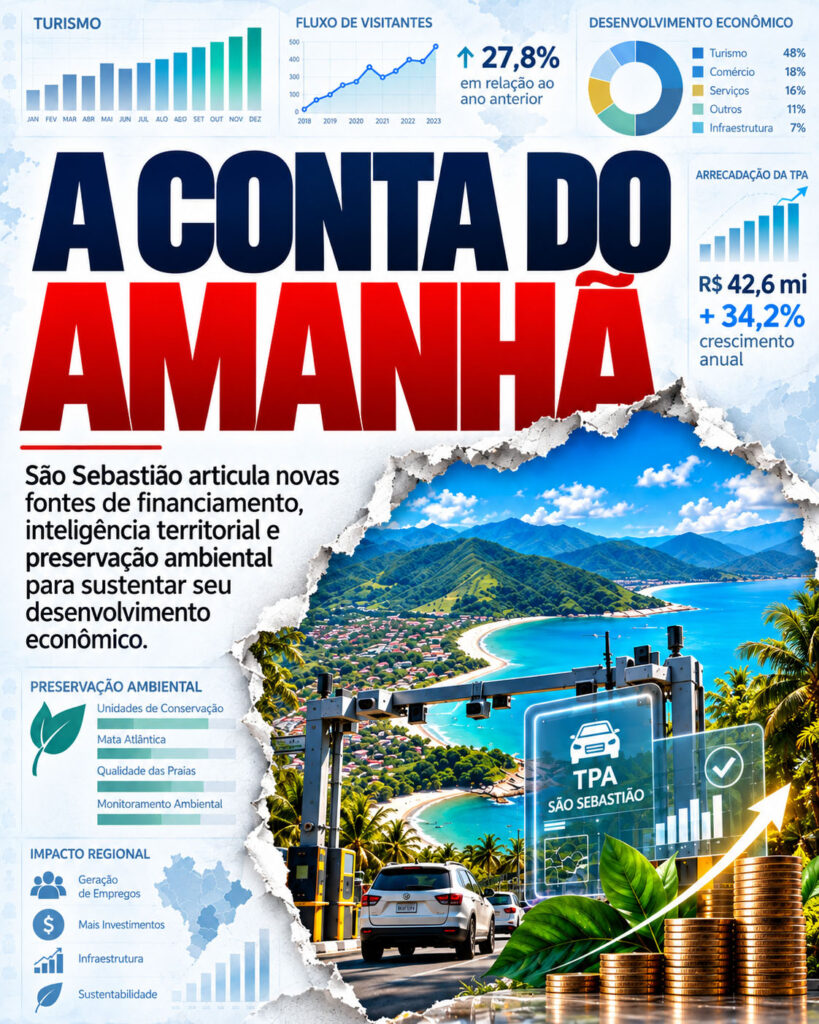
São Sebastião articula novas fontes de financiamento, inteligência territorial e preservação ambiental para sustentar seu desenvolvimento econômico
Há uma conta que não aparece no faturamento dos hotéis, no movimento dos restaurantes nem nas estatísticas de visitação. É o custo de manter funcionando a cidade que torna tudo isso possível. Praias conservadas, fiscalização ambiental, infraestrutura e serviços públicos são condições para a atividade turística prosperar. Mas sua manutenção exige recursos permanentes, inclusive quando a temporada termina e o visitante já voltou para casa.
Em São Sebastião, essa relação adquire dimensão econômica e administrativa. O município reúne uma extensa faixa costeira, áreas ambientalmente sensíveis e uma atividade turística que movimenta empregos, renda e investimentos. Seu patrimônio natural não é apenas um atrativo. É parte da infraestrutura econômica da cidade, compartilhada por quem mora, trabalha, empreende e visita o território.
Os números mostram a vitalidade desse mercado.
Segundo o Observatório do Turismo São Sebastião – SP, janeiro de 2026 registrou crescimento de 21,06% no faturamento das atividades turísticas em relação ao mesmo mês do ano anterior, com ocupação hoteleira média de 77,23%. Em abril, o faturamento do setor avançou 10,31%, acompanhado de crescimento de 11,41% na arrecadação do ISS turístico.
São indicadores relevantes, mas que precisam ser interpretados corretamente: o aumento da riqueza produzida pela atividade privada não se converte, na mesma proporção, em recursos públicos disponíveis para administrar seus impactos. É nessa diferença entre a riqueza movimentada pelo turismo e os recursos necessários para administrar seus impactos que começa uma discussão muito maior que a cobrança de qualquer tributo.
O turismo amplia oportunidades econômicas, mas também exerce pressão sobre estruturas utilizadas pela população residente. O custo dessa demanda adicional precisa ser conhecido, distribuído de maneira adequada e financiado por instrumentos juridicamente compatíveis. Caso contrário, o crescimento pode ampliar obrigações públicas sem assegurar, na mesma medida, os meios necessários para atendê-las.
A questão já ocupa a agenda internacional.
Em Relatório publicado em julho de 2026, a Organização para a Cooperação e Desenvolvimento Econômico (OECD) destaca que destinos turísticos precisam combinar desenvolvimento econômico, financiamento de infraestrutura, gestão de visitantes e benefícios concretos às comunidades locais. O êxito de uma cidade turística não depende somente de atrair mais pessoas, mas de sua capacidade de administrar os efeitos dessa circulação e preservar as condições que sustentam sua competitividade.
No Brasil, municípios como Ubatuba e Bombinhas adotaram diferentes modelos de Taxa de Preservação Ambiental, com mecanismos de cobrança e prestação de contas. Ilhabela, também beneficiária de royalties do petróleo, retomou sua cobrança em 2026. Essas experiências não comprovam, por si, que taxas ambientais elevam o fluxo turístico ou produzem melhores indicadores de conservação. Demonstram, porém, que o financiamento dos custos associados à visitação passou a integrar as escolhas administrativas de diferentes destinos.
São Sebastião dispõe de uma vantagem que merece ser explorada: seu Observatório de Turismo já acompanha o desempenho econômico do setor, a sazonalidade, o perfil dos visitantes e a circulação do público durante eventos. Essas informações oferecem condições para planejar serviços conforme a demanda, identificar pressões sobre determinadas regiões e orientar decisões públicas. Afinal, administrar uma cidade turística exige conhecer não apenas o tamanho da economia que recebe, mas também o comportamento da população que utiliza seu território.
A Taxa de Preservação Ambiental entra nessa arquitetura como instrumento específico de financiamento. Prevista no Código Tributário Municipal desde 2025, sua regulamentação vem sendo aperfeiçoada pelo Legislativo em 2026, numa etapa que antecede a estruturação operacional e o início efetivo da cobrança. O instrumento tem fundamento jurídico próprio, associado ao exercício do poder de polícia ambiental, e sua arrecadação deverá observar as finalidades, vinculações e demais condições estabelecidas pela legislação. Não se trata, portanto, de uma receita livre para financiar indistintamente as despesas da Prefeitura de São Sebastião.
Sua relevância econômica está na possibilidade de assegurar financiamento adequado a atividades públicas legalmente compatíveis com a taxa. Quando isso ocorre, outras fontes orçamentárias podem sofrer menor pressão sobre determinadas despesas, desde que a arrecadação líquida, as vinculações e a programação financeira permitam esse efeito. É uma possibilidade administrativa, não uma transferência automática de recursos para novos investimentos.
Para uma cidade que também recebe royalties do petróleo, diversificar fontes de financiamento é uma questão de planejamento. Os repasses petrolíferos variam conforme fatores econômicos e regulatórios, e sua aplicação obedece a regras próprias. A existência de diferentes receitas pode contribuir para maior previsibilidade, mas somente quando cada uma é utilizada segundo sua finalidade e acompanhada de controles efetivos.
A solidez financeira de um município depende tanto da origem dos recursos quanto da qualidade das decisões que determinam seu emprego. Essa compreensão ajuda a explicar a orientação da gestão do prefeito Reinaldinho Moreira de buscar alternativas de financiamento, sem perder de vista as responsabilidades permanentes da administração municipal.
Há, entretanto, uma exigência inseparável desse processo: demonstrar resultados. A cobrança ambiental deverá ser acompanhada por informações acessíveis sobre arrecadação, custos operacionais, atividades financiadas e benefícios alcançados. A fiscalização legislativa, por sua vez, não termina com a aprovação da lei. Prolonga-se no acompanhamento de sua execução, fortalecendo a transparência e o controle sobre a aplicação dos recursos.
É nessa perspectiva que a diversificação das fontes de financiamento adquire importância.
Não se trata simplesmente de ampliar a arrecadação, mas de organizar os meios necessários para conservar o patrimônio ambiental, assegurar a continuidade dos serviços e acompanhar as exigências de uma economia em crescimento. A TPA integra esse planejamento como instrumento específico, sujeito às suas finalidades legais e à comprovação dos resultados que produzir.
A conta do amanhã começa a ser administrada nas escolhas de hoje; porque a capacidade de desenvolvimento de uma cidade não depende apenas da riqueza que sua economia consegue gerar, mas também da inteligência com que o poder público organiza os recursos necessários para sustentá-la.
Fonte: Panoramalitoral