O ajuste fiscal, a reorganização administrativa e a recuperação da capacidade de governar em São Sebastião sob a gestão de Reinaldinho
Uma Administração Pública não entra em desequilíbrio apenas quando falta dinheiro. A situação se agrava quando os compromissos assumidos ultrapassam a capacidade de financiá-los, as despesas de ontem disputam recursos com as necessidades de amanhã e o orçamento, concebido para organizar prioridades, passa a revelar a dimensão dos problemas que precisam ser enfrentados.
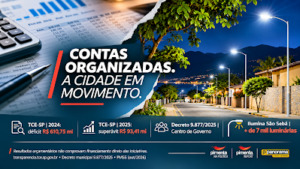
A Prefeitura de São Sebastião encerrou 2024 diante dessa realidade. Segundo os demonstrativos consolidados do Tribunal de Contas do Estado de São Paulo, as despesas empenhadas superaram as receitas realizadas em R$ 610,75 milhões.
No exercício seguinte, 2025, primeiro da administração do prefeito Reinaldinho Moreira, a relação se inverteu: superávit orçamentário de R$ 93,41 milhões, apurado a partir dos mesmos indicadores contábeis oficiais.
Caro leitor, observe a dimensão dessa mudança. Entre os dois resultados, uma diferença positiva de aproximadamente R$ 704 milhões.
Não se trata de dinheiro que apareceu nos cofres municipais, mas de uma inflexão expressiva na execução orçamentária de dois exercícios consecutivos. A pergunta que importa não é apenas quanto mudou. É como essa mudança ocorreu e o que ela revela sobre a maneira de administrar uma cidade.
A resposta começa pela anatomia das contas.
Em 2024, São Sebastião registrou R$ 1,665 bilhão em receitas e R$ 2,276 bilhões em despesas empenhadas. Em 2025, conforme o painel oficial do TCE-S, a receita alcançou aproximadamente R$ 2,008 bilhões, enquanto os empenhos recuaram para R$ 1,914 bilhão.
A diferença decorreu de dois movimentos simultâneos: cerca de R$ 343 milhões de crescimento da receita e R$ 361 milhões de redução das despesas empenhadas.
Portanto, não foi apenas a arrecadação que aumentou. Também se alterou significativamente o volume de compromissos assumidos no orçamento.
É importante compreender o significado desses números.
Os R$ 704 milhões não representam economia direta ou disponibilidade de caixa. São a diferença entre os resultados orçamentários de 2024 e 2025. Da mesma forma, empenhar menos não significa necessariamente eliminar despesas: pode envolver renegociações, cancelamentos, reprogramações de investimentos ou mudanças no ritmo de execução.
Essa distinção não diminui o resultado. Impede, isso sim, que a análise se transforme em uma narrativa conveniente, porém imprecisa. É quando os números encontram as decisões administrativas que a mudança começa a ser explicada.
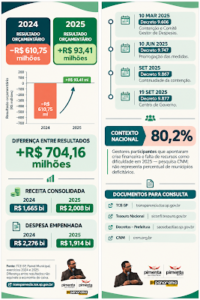
Em 10 de março de 2025, Reinaldinho editou o Decreto nº 9.606, instituindo medidas de contenção e criando o Comitê Gestor de Despesas. O ato estabeleceu metas de redução de 35% nas despesas abrangidas, renegociação de contratos superiores a R$ 80 mil com objetivo de redução mínima de 10% e revisão de locações visando diminuir seus valores mensais em 20%. Também submeteu contratações, obras e desapropriações a maior controle administrativo.
Esses percentuais eram objetivos de gestão, não economias automaticamente realizadas. Seu significado estava na mudança do procedimento: antes de assumir compromissos, a administração deveria examinar necessidade, prioridade, disponibilidade financeira e consequências futuras. Parece uma providência elementar. Mas existe uma diferença entre reconhecer que o orçamento possui limites e organizar o Governo para que esses limites sejam efetivamente respeitados.
O Comitê reuniu áreas de finanças, administração, assuntos jurídicos, controle interno e coordenação governamental. A contenção passou a contar com uma instância de acompanhamento, em vez de depender exclusivamente de decisões isoladas de cada secretaria. As medidas não se encerraram com o primeiro decreto. Foram mantidas durante o exercício pelos Decretos nº 9.747 e n° 9.867.
Há uma diferença entre anunciar economia e instituir mecanismos para controlar despesas. A primeira atitude pode produzir uma manchete. A segunda exige examinar contratos, negociar condições, rever prioridades e assumir decisões cujos efeitos nem sempre aparecem imediatamente.
O passo seguinte foi procurar transformar a contenção em método de Governo.
Em setembro de 2025, o Decreto nº 9.877 instituiu o Centro de Governo, com atribuições de planejamento estratégico, integração administrativa, acompanhamento de metas e coordenação das políticas públicas.
A sequência merece atenção. Primeiro, foram criados mecanismos para controlar compromissos. Depois, uma estrutura destinada a integrar decisões e prioridades.
Isso não autoriza atribuir ao Centro de Governo o superávit de 2025. Sua instituição ocorreu quando o ajuste já estava em andamento. Mas permite identificar uma iniciativa para ampliar a coordenação administrativa além da emergência financeira. Uma Prefeitura pode arrecadar muito e continuar vulnerável. Pode economizar e permanecer desorganizada. Pode até apresentar resultado positivo em determinado exercício sem resolver problemas estruturais.
A disciplina fiscal só adquire consistência quando deixa de ser uma resposta excepcional à escassez e passa a orientar permanentemente o planejamento das decisões públicas.
O desafio ultrapassa São Sebastião.
Pesquisa divulgada pela CNM – Confederação Nacional de Municípios, em dezembro de 2025, apontou que 80,2% dos gestores participantes identificaram a crise financeira e a falta de recursos como principal dificuldade administrativa.
Em São Sebastião, essa preocupação encontra uma particularidade: a relevância dos royalties petrolíferos. São receitas importantes, mas sujeitas a oscilações econômicas, produtivas e regulatórias. Quanto maior a dependência de recursos variáveis, maior precisa ser a prudência ao assumir obrigações permanentes.
Mas existe uma questão que nenhum balanço, isoladamente, consegue responder: por que tudo isso importa para quem vive na cidade? A resposta é porque o equilíbrio das contas não constitui um fim em si mesmo. Sua importância está nas condições que oferece para preservar serviços, planejar investimentos e enfrentar necessidades que não desaparecem quando a arrecadação diminui.
Para uma família que vive em um núcleo urbano informal da Costa Sul, essa capacidade pode se traduzir em infraestrutura pública. A instalação de iluminação em comunidades e a autorização para levar redes de água e esgoto a 98 núcleos informais representam iniciativas em diferentes estágios, mas relacionadas a necessidades concretas de moradores que convivem com limitações históricas de urbanização.
Não quer dizer que essas intervenções tenham sido financiadas diretamente pelo superávit de 2025, nem que todas estejam concluídas. Significa reconhecer que organizar as finanças e coordenar políticas públicas são responsabilidades que precisam caminhar juntas.
A mesma perspectiva ajuda a compreender indicadores externos sobre a capacidade dos serviços municipais.
No Ranking de Competitividade dos Municípios de 2026, São Sebastião registrou 108,30% de cobertura estimada da atenção primária à saúde, indicador construído a partir de parâmetros administrativos e demográficos. O percentual não representa atendimento efetivo superior à população. Expressa uma estimativa metodológica de cobertura potencial, que precisa ser interpretada juntamente com a qualidade e a continuidade dos serviços.
Sua relevância, neste contexto, não está em acrescentar uma conquista a uma lista de realizações, mas em lembrar que a capacidade de governar também precisa ser examinada fora dos demonstrativos financeiros.
Afinal, de pouco serviria apresentar contas equilibradas se isso significasse simplesmente transferir problemas para a população, interromper serviços essenciais ou adiar indefinidamente necessidades coletivas.
O desafio de uma administração pública não é apenas gastar menos. É comprometer os recursos de maneira compatível com sua capacidade financeira, sem perder de vista a finalidade social de cada decisão.
Essa compreensão também exige reconhecer os limites do resultado de 2025. Superávit orçamentário não significa quitação integral de dívidas, inexistência de restos a pagar ou disponibilidade irrestrita de caixa. Essas condições exigem demonstrativos próprios. Tampouco o encerramento contábil equivale ao julgamento definitivo das contas pelo TCE.
O exercício de 2026 permanece em andamento. Seus resultados parciais permitem acompanhar a execução, mas não antecipar o encerramento anual. A continuidade do equilíbrio dependerá da evolução das receitas, do controle dos compromissos e da capacidade de manter os serviços públicos.
A passagem do déficit ao superávit constitui uma mudança mensurável na execução orçamentária, acompanhada pela implantação de instrumentos de contenção, acompanhamento e coordenação administrativa. O resultado não encerra os desafios de São Sebastião; tampouco autoriza afirmar que todos os problemas financeiros foram superados. Mas estabelece um marco verificável: uma administração que iniciou seu mandato diante de severo desequilíbrio orçamentário encerrou o primeiro exercício com resultado positivo.
A experiência de 2025 trouxe uma mudança concreta à administração de São Sebastião.
O enfrentamento do desequilíbrio orçamentário mobilizou decisões, instituiu mecanismos de controle e ampliou a coordenação administrativa. O resultado positivo registrado ao encerramento do exercício não explica, sozinho, toda essa transformação, mas documenta uma inflexão que merece ser compreendida em sua dimensão financeira e institucional.
Não se reorganizam as contas públicas apenas para apresentar um número positivo no balanço.
A responsabilidade fiscal encontra seu sentido na capacidade de planejar, preservar serviços essenciais e administrar recursos que pertencem à população. É essa relação entre equilíbrio financeiro e finalidade pública que dá significado às decisões examinadas ao longo deste artigo.
São Sebastião encerrou 2025 com suas contas orçamentárias em uma condição substancialmente diferente daquela registrada no ano anterior. A passagem do déficit ao superávit está documentada.
Os instrumentos de contenção e coordenação foram instituídos. E a experiência oferece uma referência concreta para a continuidade de uma administração orientada pelo planejamento, pela responsabilidade com os recursos públicos e pelas necessidades da cidade.
Fonte: FavoritoRegional